- Pour débuter : le remplacement puis la collaboration libérale permettent de se constituer une patientèle sans investir.
- S'installer, c'est créer un cabinet ou racheter une patientèle : un investissement lourd, à chiffrer par un prévisionnel.
- Exercice individuel, SCM, SELARL ou SELAS, holding : la structure se choisit selon vos revenus, vos associés et vos projets.
- Avec un plateau technique coûteux, le micro-BNC est rarement adapté : la déclaration contrôlée ou la SEL s'imposent souvent.
Dentilink : une application pensée par des chirurgiens-dentistes, pour les chirurgiens-dentistes
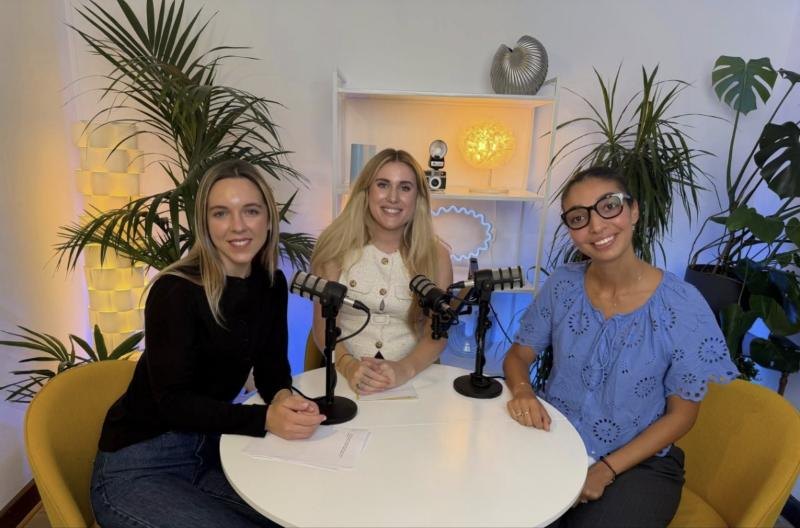
J'ai eu le plaisir d'être invitée sur le podcast de Dentilink, aux côtés des Dr Lisa Contrasty et Dr Nafissa Tehami, deux chirurgiennes-dentistes à l'origine de cette aventure entrepreneuriale. Leur application facilite les mises en relation entre confrères : remplacements, collaborations, projets d'installation. Une initiative qui répond à de vrais besoins de la profession.
Pendant l'épisode, nous avons abordé les sujets essentiels de l'exercice libéral : installation, choix du statut, montages juridiques, comptabilité et fiscalité. Des échanges concrets, utiles que l'on soit en fin d'études, en cours d'installation ou déjà en exercice. Cet article en reprend les points clés.
Débuter : remplacement ou collaboration libérale
Le remplacement
C'est souvent la première expérience libérale. Le remplaçant exerce à la place du titulaire absent et lui reverse une partie des honoraires encaissés, la rétrocession. Il faut un contrat écrit, communiqué au conseil départemental de l'Ordre, une assurance responsabilité civile professionnelle et une affiliation à l'Urssaf et à la CARCDSF. Les étudiants peuvent remplacer sous conditions, avec l'autorisation de l'Ordre.
La collaboration libérale
Le collaborateur exerce dans le cabinet d'un titulaire, avec sa propre patientèle, et lui verse une redevance, généralement un pourcentage des honoraires, en contrepartie des locaux, du matériel et souvent de l'assistante. C'est un excellent tremplin : on apprend à gérer un cabinet sans investir, et l'on prépare parfois une association ou un rachat.
Avant de signer, vérifiez le taux de redevance, ce qu'il couvre (prothèses, consommables, assistante), la clause de non-concurrence et les conditions de sortie. Nous analysons ces contrats avec nos clients avant signature.
S'installer : créer son cabinet ou racheter une patientèle
Créer son cabinet
Créer, c'est choisir librement son lieu, son plateau technique et son organisation, mais partir sans patientèle. Le local doit respecter les règles d'accessibilité des établissements recevant du public. Le budget est conséquent : travaux, fauteuils, radiologie, stérilisation, informatique, assistante. Le zonage de l'Agence régionale de santé et les aides à l'installation en zone sous-dotée méritent d'être étudiés en amont.
Racheter un cabinet
Racheter, c'est acquérir le droit de présentation à la patientèle et, souvent, le matériel. Le chiffre d'affaires démarre plus vite, mais le prix doit être justifié. Nous recommandons de faire évaluer le cabinet avant le rachat : recettes des dernières années, actes et prothèses, état du matériel, bail, démographie locale.
Dans les deux cas, la banque demandera un prévisionnel sur trois ans. C'est aussi votre meilleur outil pour vérifier que vos remboursements d'emprunt restent compatibles avec le revenu que vous souhaitez.
Création ou rachat, nous construisons votre prévisionnel et votre dossier bancaire, chiffres à l'appui.
Échanger avec le cabinet →Quelle structure juridique choisir ?
C'est l'une des questions les plus posées pendant l'épisode. Il n'y a pas de bonne réponse universelle, seulement une structure adaptée à votre situation.
- L'exercice individuel (entreprise individuelle au régime des BNC) : simple, adapté au démarrage, mais tout le bénéfice est soumis à l'impôt sur le revenu et aux cotisations sociales.
- La SCM (société civile de moyens) : pour partager local, matériel et personnel avec des confrères, chacun gardant sa patientèle et ses honoraires.
- La SELARL ou la SELAS : pour exercer en société, s'associer, laisser une partie du bénéfice dans la structure à l'impôt sur les sociétés et préparer la transmission. Le statut social du dirigeant diffère : travailleur non salarié en SELARL avec gérance majoritaire, assimilé salarié en SELAS.
- La holding (SPFPL) : pour financer un rachat de parts ou l'entrée d'un associé, grâce à la remontée des dividendes de la SEL.
- La SCI : pour détenir les murs du cabinet à part, et les louer à votre structure d'exercice.
Pour aller plus loin : créer votre structure et passer de l'exercice individuel à la SEL.
Micro-BNC, déclaration contrôlée ou impôt sur les sociétés
En exercice individuel, deux régimes coexistent :
- le micro-BNC, jusqu'à 83 600 € de recettes (seuil 2026), avec un abattement forfaitaire de 34 % : il est rarement adapté à un chirurgien-dentiste installé, dont les charges réelles (plateau technique, prothèses, assistante, loyer) dépassent largement ce pourcentage ;
- la déclaration contrôlée (déclaration 2035), qui déduit les charges réelles et amortit le matériel.
En SEL, la société paie l'impôt sur les sociétés : 15 % jusqu'à 42 500 € de bénéfice (sous conditions), puis 25 %. Vous arbitrez entre rémunération et dividendes. Cette option devient intéressante lorsque vos revenus dépassent ce dont vous avez besoin pour vivre, ou pour financer un projet. Notre article Micro-BNC, 2035, EI à l'IS ou SEL détaille la comparaison.
Les spécificités comptables du cabinet dentaire
- Les prothèses : les factures des laboratoires représentent une part importante des charges. Leur suivi, rapproché des honoraires de prothèse encaissés, permet de piloter la marge du cabinet.
- Les investissements : fauteuil, radiologie, CBCT, autoclave, logiciel s'amortissent sur plusieurs années. Le choix entre achat, crédit-bail ou location a des effets différents sur votre résultat et votre trésorerie.
- La TVA : les soins dentaires et les prothèses fournies dans le cadre des soins en sont exonérés. Certaines activités annexes (esthétique sans visée thérapeutique, formation) peuvent y être soumises.
- Le personnel : assistantes dentaires, secrétariat. Un poste à anticiper dès le prévisionnel.
- La trésorerie : régularisations de cotisations Urssaf et CARCDSF, impôt sur le revenu à la source, échéances d'emprunt. Une provision mensuelle évite les mauvaises surprises.
Nos conseils pour bien démarrer
- Faites relire vos contrats de remplacement, de collaboration ou de cession avant de signer.
- Chiffrez votre projet avant de rencontrer la banque : prévisionnel sur trois ans, plan de financement, revenu disponible.
- Choisissez votre structure en fonction de vos projets, pas seulement de l'impôt de l'année.
- Anticipez vos cotisations : les premières années, les régularisations peuvent être importantes.
- Entourez-vous d'une experte-comptable qui connaît la profession, et des bons réseaux, comme Dentilink.
Un grand merci aux Dr Lisa Contrasty et Dr Nafissa Tehami pour leur invitation et ce très bon moment d'échange. L'épisode sera bientôt disponible : rendez-vous sur Dentilink pour l'écouter.
Questions fréquentes
Quel statut choisir pour s'installer comme chirurgien-dentiste ?
Au démarrage, l'exercice individuel en déclaration contrôlée est souvent le plus simple. La SELARL ou la SELAS deviennent intéressantes lorsque les revenus dépassent vos besoins personnels, pour s'associer ou pour préparer un rachat. Le choix se fait sur vos propres chiffres.
Un chirurgien-dentiste peut-il être au micro-BNC ?
Oui si ses recettes ne dépassent pas 83 600 € (seuil 2026), mais c'est rarement intéressant : l'abattement forfaitaire de 34 % est inférieur aux charges réelles d'un cabinet dentaire (matériel, prothèses, assistante, loyer).
Faut-il racheter un cabinet ou en créer un ?
Le rachat apporte une patientèle immédiate mais suppose un prix justifié par une évaluation. La création laisse plus de liberté mais démarre sans patientèle. Un prévisionnel comparant les deux scénarios aide à décider.
Les soins dentaires sont-ils soumis à la TVA ?
Non, les soins dentaires et les prothèses fournies dans le cadre des soins sont exonérés de TVA. Seules certaines activités annexes sans visée thérapeutique peuvent y être soumises.
Fondatrice de Calame Consulting, cabinet dédié exclusivement aux professionnels de santé. Elle accompagne les sages-femmes libérales de l'installation à la transmission, partout en France.
Découvrir le cabinet →Article inspiré de l'épisode du podcast Dentilink enregistré en octobre 2026 avec les Dr Lisa Contrasty et Dr Nafissa Tehami, fondatrices de Dentilink. Article d'information générale, à jour au 30 octobre 2026 : il ne remplace pas l'analyse de votre situation.